Rumah Besar Tapi Dompet Tercecer; Optimalisasi Sirkulasi Keuangan Persyarikatan Muhammadiyah
Oleh: H. Subkhan Fathoni, SE, GM BTM Surya Sejahtera Kebumen
Ada rumah sakit milik Muhammadiyah yang uangnya menganggur di bank. Ada sekolah milik Muhammadiyah yang pembangunannya tertunda karena tak punya dana. Keduanya di kabupaten yang sama. Selama bertahun-tahun, keduanya tidak pernah saling mengetahui.
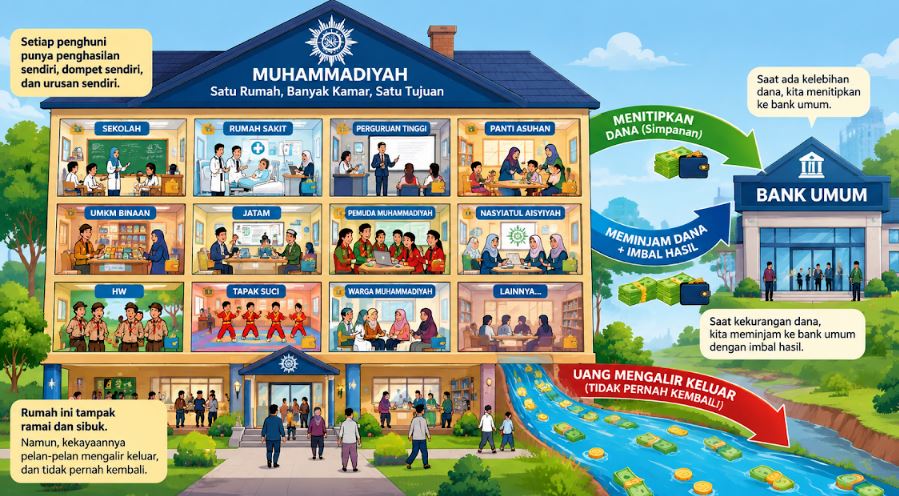
Saya ilustrasikan secara sederhana, sebuah rumah besar dengan puluhan kamar. Setiap penghuni punya penghasilan sendiri, dompet sendiri, dan urusan sendiri. Ketika satu kamar kelebihan uang, ia menitipkannya kepada tetangga di luar rumah. Ketika kamar lain kekurangan, ia meminjam kepada tetangga yang sama, lengkap dengan imbal hasilnya. Rumah itu tampak ramai dan sibuk. Tapi kekayaannya pelan-pelan mengalir keluar, dan tidak pernah kembali.
Kira-kira begitulah kondisi keuangan Persyarikatan hari ini. Muhammadiyah menaungi ribuan sekolah, ratusan rumah sakit dan klinik, panti asuhan, hingga lembaga keuangan mikro. Setiap bulan, uang dalam jumlah besar berputar di sana: SPP siswa, pendapatan dari pelayanan pasien, gaji guru dan tenaga medis, belanja operasional, sampai dana pembangunan gedung.
Masalahnya bukan pada jumlahnya. Masalahnya pada polanya. Setiap amal usaha membuka rekening sendiri, memilih banknya sendiri, dan mencari pembiayaan sendiri. Tidak ada mekanisme yang membuat satu unit tahu bahwa unit lain sedang butuh dana, apalagi bisa membantunya.
Maka terjadilah ironi yang disebutkan di awal tulisan ini. Rumah sakit dengan dana menganggur ratusan juta bahkan miliaran, dan sekolah yang tertunda pembangunannya, sama-sama berada di bawah satu bendera Muhammadiyah, tetapi menyelesaikan urusannya lewat pihak ketiga di luar rumah.
Dalam bahasa ekonomi, ini disebut kebocoran atau economic leakage. Dalam bahasa yang lebih sederhana: uang kita dipakai orang lain untuk tumbuh, sementara kita sendiri jalan di tempat.
“Uang kita dipakai orang lain untuk tumbuh, sementara kita sendiri jalan di tempat.”
Bagaimana Kalau Uangnya Tinggal di Rumah?
Di sinilah Baitut Tamwil Muhammadiyah (BTM) masuk. Lembaga keuangan mikro syariah milik Persyarikatan ini sudah ada sejak tahun 1996, tersebar di banyak daerah dan produknya sebenarnya sudah cukup lengkap. Namun yang belum terbangun adalah satu hal: integrasi.
Gagasannya sederhana. Seluruh transaksi keuangan amal usaha digerakkan dalam satu ekosistem, dengan BTM sebagai simpulnya. Dengan begitu, surplus di satu unit bisa langsung menjadi jawaban bagi defisit di unit lain, lewat akad-akad syariah. Uang tidak keluar rumah. Ia berputar, bekerja, dan bertumbuh di dalam.
Sebut saja konsepnya sirkulasi tertutup. Perbedaannya dengan pola sekarang cukup tajam. Pola lama: dana SPP sebuah sekolah masuk ke bank umum, lalu disalurkan bank itu kepada siapa saja di pasar, dan keuntungannya dinikmati pemegang saham bank. Pola baru: dana SPP yang sama masuk ke BTM, disalurkan sebagai pembiayaan kepada amal usaha lain atau pedagang kecil warga Muhammadiyah, lalu hasilnya kembali sebagai bagi hasil untuk sekolah, laba untuk BTM, dan sisa hasil usaha untuk Persyarikatan.
Perlu digarisbawahi, "tertutup" di sini bukan berarti anti dunia luar. BTM tetap bisa bermitra dengan Bank Syariah Indonesia atau lembaga syariah lain, terutama untuk proyek besar. Yang dimaksud tertutup adalah orientasinya: manfaatnya diusahakan pulang ke rumah, bukan menguap entah ke mana.
Mari kita buat gagasan tadi lebih konkret. Sebuah rumah sakit Muhammadiyah punya dana menganggur Rp 1 miliar, selama ini diparkir sebagai deposito di bank umum dengan imbal hasil seadanya. Di kabupaten yang sama, sebuah sekolah Muhammadiyah butuh Rp 800 juta untuk tiga ruang kelas baru, dan sedang mempertimbangkan mengambil kredit bank.
Dalam pola lama, keduanya berjalan sendiri-sendiri lewat pihak ketiga. Rumah sakit menerima imbal hasil kecil. Sekolah membayar bunga besar. Dan selisih di antara keduanya? Dinikmati sepenuhnya oleh bank di luar Persyarikatan. Kita, dengan sadar dan sukarela, membiayai pertumbuhan orang lain.
Dalam pola sirkulasi terintegrasi, alurnya berubah. Rumah sakit menempatkan Rp 1 miliar sebagai deposito mudharabah di BTM. BTM menyalurkan Rp 800 juta kepada sekolah lewat akad murabahah untuk pengadaan material dan jasa konstruksi. Margin yang diperoleh dibagi tiga: bagi hasil untuk rumah sakit, laba untuk BTM, dan porsi yang mengalir ke Persyarikatan sebagai sisa hasil usaha dan dana dakwah.
Hasilnya, tiga pihak dalam satu ekosistem sama-sama untung. Rumah sakit dapat imbal hasil yang lebih baik dan jelas halal. Sekolah dapat pembiayaan tanpa bunga. BTM tumbuh. Dan tidak ada satu rupiah pun yang keluar rumah.
Yang menarik, tidak ada yang baru dari mekanisme ini. Semua akadnya sudah tersedia dan sudah biasa dipakai. Yang belum ada hanya kemauan untuk menyambungkannya.
“Tidak ada yang baru dari mekanisme ini. Yang belum ada hanya kemauan untuk menyambungkannya.”
Menu Akad yang Sudah Tersedia
Setiap jenis kebutuhan amal usaha sebenarnya sudah punya akad yang cocok. Tinggal dipakai.
|
Akad |
Untuk apa |
Contohnya di amal usaha |
|
Wadiah / Mudharabah |
Menampung dana |
Rekening operasional sekolah, deposito surplus rumah sakit |
|
Murabahah |
Membeli barang |
Kendaraan operasional, komputer laboratorium, alat kesehatan |
|
Musyarakah |
Kongsi bagi hasil |
Pengembangan unit usaha baru milik amal usaha |
|
Ijarah / IMBT |
Sewa dan sewa-beli |
Bus sekolah, gedung, peralatan berat |
|
Qardhul Hasan |
Pinjaman kebajikan |
Talangan kaderisasi, pengembangan cabang dan ranting |
Pemetaan akad syariah terhadap kebutuhan amal usaha
Yang membedakan skema ini dari kredit biasa bukan sekadar nama yang kearab-araban. Dalam murabahah, BTM benar-benar membeli barangnya lalu menjualnya kembali kepada pihak yang membutuhkan (AUM dan warga) dengan margin yang disepakati di muka dan tidak berubah. Tidak ada bunga berbunga, tidak ada denda berlipat. Dalam musyarakah, untung dibagi sesuai porsi, rugi ditanggung bersama. Ini bukan alternatif administratif. Ini alternatif etis.
Tapi, Bagaimana Kalau BTM-nya Bermasalah?
Pertanyaan ini pasti muncul, dan memang layak muncul. Kalau semua dana dipusatkan di satu tempat, bukankah risikonya justru menumpuk?
Kekhawatiran itu sah. Justru karena itu, integrasi keuangan harus dibangun di atas tata kelola yang ketat, bukan di atas semangat kekeluargaan semata. Sedikitnya ada lima rambu yang wajib dipasang.
-
Analisis kelayakan tetap ketat. Status sesama warga Persyarikatan bukan alasan untuk melonggarkan penilaian. Justru di titik inilah banyak lembaga keuangan komunitas berguguran.
-
Ada batas maksimum pembiayaan per amal usaha, supaya risiko tidak menumpuk pada satu debitur besar.
-
Penempatan dana tetap didiversifikasi, terutama pada tahap awal ketika kapasitas BTM masih terbatas.
-
Laporan keuangan terbuka, berkala, dan bisa diaudit, baik kepada Pimpinan Persyarikatan maupun kepada amal usaha pemilik dana.
-
Dewan Pengawas Syariah berfungsi substantif, bukan sekadar pelengkap struktur.
Dengan lima rambu ini, memusatkan keuangan di BTM bukan berarti menumpuk risiko tanpa kendali. Justru sebaliknya. Hari ini, ketika semua berjalan sendiri-sendiri, tidak ada satu pihak pun yang punya gambaran utuh atas posisi keuangan Persyarikatan. Itu bukan kondisi tanpa risiko. Itu kondisi dengan risiko yang tidak terlihat.
Lalu untuk apa semua ini? Jawabannya melampaui urusan efisiensi. Dalam kerangka ini, BTM bukan lagi sekadar lembaga pencari laba. Ia adalah alat dakwah, dengan tiga peran.
Pertama, membiayai ekspansi tanpa utang ribawi. Muhammadiyah terus tumbuh, dan setiap pertumbuhan butuh modal. Selama ini tidak sedikit amal usaha yang memenuhinya lewat kredit konvensional atau leasing berbunga. Ada ketidaknyamanan yang jarang dibicarakan terbuka di sini: organisasi dakwah yang mengajarkan larangan riba, dalam praktik keuangannya justru masih bersinggungan dengan instrumen ribawi. Dengan sirkulasi yang terintegrasi, kebutuhan modal bisa dipenuhi dari dalam. Apa yang didakwahkan dan apa yang dipraktikkan akhirnya nyambung.
Kedua, menyediakan dana murah untuk dakwah dan kaderisasi. Tidak semua kebutuhan Persyarikatan berorientasi bisnis. Pelatihan kader, kegiatan ortom, pembangunan musala ranting, pendampingan cabang di daerah terpencil — semuanya secara finansial tidak menghasilkan, tapi secara dakwah sangat menentukan. Di sinilah qardhul hasan dan skema bersubsidi menemukan tempatnya. Perlu dicatat, karena BTM secara kelembagaan difokuskan pada fungsi tamwil sementara fungsi sosial diampu Lazismu, skema ini paling tepat dijalankan sebagai sinergi keduanya: Lazismu menyediakan dana kebajikan, BTM menyediakan mekanismenya.
Ketiga, membuktikan ekonomi Islam benar-benar bisa jalan. Selama puluhan tahun, ekonomi syariah di negeri ini banyak berhenti di seminar, jurnal, dan kurikulum. Yang belum banyak tersedia adalah bukti bahwa sistem ini sanggup berjalan secara institusional, dalam skala besar dan berkelanjutan.
Muhammadiyah punya semua bahannya: ribuan amal usaha, jaringan sampai ranting, lembaga keuangan sendiri, dan legitimasi organisasi yang kuat. Kalau ekosistem ini benar-benar terbangun, Muhammadiyah tidak lagi sekadar mengajarkan ekonomi Islam. Ia menunjukkannya.
“Muhammadiyah tidak lagi sekadar mengajarkan ekonomi Islam. Ia menunjukkannya.”
Setiap gagasan besar punya hambatannya. Menyebutkannya secara jujur adalah bagian dari keseriusan. Hambatan paling nyata adalah kapasitas permodalan. Kebanyakan BTM daerah masih beroperasi dengan aset miliaran, bukan puluhan miliar. Untuk membangun ruang kelas, cukup. Untuk membeli alat kesehatan rumah sakit, jelas belum.
Berikutnya soal teknologi dan sumber daya manusia. Melayani rumah sakit dengan ratusan transaksi per hari butuh sistem yang andal dan tim terlatih. Ini butuh investasi, bukan cuma niat baik.
Lalu ada hambatan kultural: kenyamanan. ATM bank umum ada di mana-mana, aplikasinya sudah hafal di luar kepala, dan hubungan dengan petugasnya sudah terjalin bertahun-tahun. Itu tidak mudah ditinggalkan. Dan yang jarang diakui terbuka adalah sebagian pengelola amal usaha diam-diam khawatir soal keamanan dana. Kekhawatiran ini tidak bisa dijawab dengan imbauan atau seruan moral. Hanya bisa dijawab dengan bukti — laporan yang transparan, audit yang kredibel, dan rekam jejak yang konsisten.
Mulai dari Mana?
Perubahan sebesar ini tidak bisa dan tidak seharusnya dilakukan sekaligus. Tiga tahap berikut bisa jadi rujukan.
Tahap pertama, konsolidasi (1–2 tahun). Petakan arus kas seluruh amal usaha di satu daerah, buka rekening operasional di BTM, integrasikan payroll. Target utamanya belum pembiayaan, melainkan membangun basis dana dan membiasakan amal usaha bertransaksi lewat BTM.
Tahap kedua, integrasi (2–5 tahun). Cash pooling mulai diterapkan, pembiayaan antar-amal usaha mulai jalan, layanan digital dituntaskan. Di sinilah mekanisme surplus-defisit benar-benar mulai bekerja.
Tahap ketiga, ekspansi (di atas 5 tahun). BTM sanggup membiayai proyek besar, sindikasi antar-BTM berjalan, dan sirkulasi keuangan Persyarikatan menjadi sistem yang mapan.
Tentu semua ini menuntut satu prasyarat yang tidak bisa ditawar yaitu kebijakan resmi dari Pimpinan Persyarikatan. Tanpa itu, integrasi akan terus bergantung pada inisiatif segelintir orang, dan hasilnya tidak akan pernah merata.
|
Catatan dari Lapangan Sebagian prasyaratnya sebenarnya sudah mulai terpenuhi. BTM sudah menyediakan ragam produk simpanan yang dirancang mengikuti kebutuhan warga Muhammadiyah, dari simpanan pendidikan anak, simpanan hari raya, simpanan aqiqah, simpanan berjangka (deposito) sampai simpanan persiapan haji dan umrah. BTM ini juga sudah menjalankan layanan pembayaran gaji karyawan AUM dan korporasi lain, pembayaran SPP sekolah, serta punya aplikasi mobile banking sendiri. Segmen pasarnya pun secara eksplisit mencakup karyawan amal usaha dan komunitas Persyarikatan setempat. Artinya, fondasinya sudah ada. Yang belum adalah mengubah kesiapan itu menjadi kebiasaan bersama — bukan sekadar pilihan bagi yang kebetulan berinisiatif. |
Muhammadiyah sudah membuktikan kemandiriannya di bidang pendidikan lewat ribuan sekolah dan perguruan tinggi. Sudah membuktikannya di bidang kesehatan lewat ratusan rumah sakit dan klinik. Kemandirian di bidang keuangan adalah babak berikutnya yang belum selesai dikerjakan.
Setiap rupiah yang berputar di dalam ekosistem Persyarikatan adalah rupiah yang terus bekerja untuk sekolah, rumah sakit, panti asuhan, pesantren, cabang, ranting, dan warga Muhammadiyah sendiri. Sebaliknya, setiap rupiah yang mengalir keluar adalah potensi yang manfaatnya dinikmati orang lain, sementara kita cukup puas menjadi penyedia dananya.
Yang dibutuhkan sekarang bukan gagasan baru. Gagasannya sudah ada, akadnya sudah tersedia, lembaganya sudah berdiri lama. Yang dibutuhkan adalah keberanian untuk mulai: satu rekening yang dialihkan, satu payroll yang diintegrasikan, satu pembiayaan yang dipercayakan.
Sebab rumah besar ini tidak akan pernah kuat kalau penghuninya terus menitipkan dompet kepada tetangga.
***